Rechercher dans ce blog

Monday, September 26, 2022

“信心危机”一触即发!英镑兑美元重挫逾4%续创历史新低 - 证券时报

每经记者 蔡鼎  每经编辑 高涵    

英国今年可谓发生了许多“见证历史”的时刻,先是50多名官员集体辞职“逼宫”前首相鲍里斯,再是在位长达70年的英国女王去世,如今新任首相特拉斯政府在40年来最高的通胀和不断贬值的英镑背景下上台。

而就在伦敦时间9月23日(周五),特拉斯政府上任以来的“第二把火”——50年来最大规模减税政策,在英国市场掀起了“腥风血雨”——各期限英债收益率直线拉升,英镑兑美元下破多个关口,续刷37年新低。

英镑的弱势仍未结束,北京时间9月26(周一)早盘亚洲交易时段,美元持续走高上破114关口,截至发稿,最高触及114.69,续刷20年新高。与此同时,英镑兑美元再度下挫,跌破1.04关口,创历史新低。

消息面上,在上周五宣布半世纪以来最大减税方案后,英国首相特拉斯还将在明年推出更多减税措施。受英镑走弱影响,截至发稿,港股汇丰控股(00005.HK,股价41.8港元,市值8493亿港元)、渣打集团(02888.HK,股价48.3港元,市值1411亿港元)均跌超8%。

高盛分析师表示,如果英镑兑美元贬值,特拉斯将面临保守党后座议员反对她减税。与此同时,市场上的一些人已经在呼吁英国央行采取紧急行动来遏制这种趋势,这是现代史无前例的行动,可能会加剧恐慌感。

英国出台50年来最大规模减税方案

为刺激国内需求,挽救濒临衰退的经济,英国政府在当地时间9月23日(周五)出台了自1972年以来最大规模的减税措施,价值450亿英镑(约合人民币3515亿元)。根据该方案,英国将取消上调企业税的计划,企业税将保持在19%这一20国集团最惠水平。此外,该方案还大幅削减了所得税、购房税等税率,并取消了对银行家奖金的限制。

英镑兑美元创历史新低(图片来源:英为财情)

英国新任财政部长Kwarteng称,到2026年该减税措施将总共耗费450亿英镑。英国首相特拉斯此前宣布的对家庭能源账单的补贴将在未来6个月内花费600亿英镑。

Kwarteng在下议院发表讲话时表示,政府希望“以增长为重点”,目标是实现2.5%的中期增长率。Kwarteng表示:“我们认为,高税收会降低工作积极性、阻碍投资和企业发展。”

不过,不少经济学家和前英国央行官员并不看好这一计划。据彭博社,曾供职于英国央行的政策制定者Martin Weale表示,政府的计划将“含泪收场”。Weale更是直截了当地表示:“对此,投资者应当做空英镑。”还有经济学家表示,英国政府的这些措施可能很快就会变得难以承受。

创历史新低!英镑兑美元跌破1.04

《每日经济新闻》记者注意到,与前任财长Lawson不同的是,新任财长Kwarteng将借入数百亿英镑来资助他的计划。最新公布的发债计划显示,英国本财年计划发行1939亿英镑的国债,比原计划多出600亿英镑,超出市场此前预期。彭博社报道中称,这加剧了人们对已经接近40年高位的通胀和不断攀升的政府债务负担的担忧。

英国政府在上周五公布上述50年最大规模减税政策后,英国遭遇“股债汇三杀”,英镑兑美元周五日内一度重挫逾3%,续刷37年新低;英国5年期国债收益率大涨近16%至4.123%,创下史上最大单日涨幅;两年期英债收益率大涨35.55个基点,逼近4%关口,录得2009年11月以来最大单日涨幅;10年期英债收益率涨33.70个基点至3.832%,续刷2010年以来新高。

然而,经过周末的消化后,周一亚洲交易时段,英镑延续跌势,亚洲早盘交易时段一度重挫4.6%,最低触及1.0349,创历史新低,与美元的平价近在咫尺。消息面上,在上周五宣布半世纪以来最大减税方案后,英国首相特拉斯还将在明年推出更多减税措施。

英镑兑美元于周一亚洲交易时段一度重挫4.6%(图片来源:彭博社)

花旗银行表示,英国的财政计划可能引发英镑的“信心危机”,英国将发现更难为其赤字融资,这将意味着英镑更加疲软。

花旗欧洲外汇策略主管Vasileios Gkionakis在一份报告中写道,他预计英镑兑美元未来几个月将在1.05~1.1区间内交投,但跌向平价的风险已经增加。他指出,“我们认为,在经济形势不断恶化的情况下,英国将发现越来越难以为赤字融资。英国政府当下必须要放弃一些东西,而这个东西最终将是英镑汇率的大幅走低。”

分析师:英国政府财政政策的症结是缺乏问责制

招商宏观张静静团队认为,新首相与新财长的宽松财政政策、英国脱欧等因素引发的通胀上行压力与货币贬值对英镑全球储备货币地位的掣肘,令英央行陷入了“不可能三角”。而新英相的宽松财政政策最终难以走远。

中金公司认为,减税会增加财政赤字,加剧市场对英国“财政主导”和通胀风险的担忧。历史表明“财政主导”会削弱央行的信誉度,最终引发高通胀乃至恶性通胀。

中金预计,接下来市场将关注英国央行的反应,一种可能是英国央行继续大幅加息抗击通胀,比如在下次加息时将加息幅度从50个基点提高至75个基点。这么做能维护信誉,避免英镑大幅贬值,坏处是增加市场流动性和利率风险,加剧短期资产价格波动。

美国前财政部长劳伦斯·萨默斯也是猛烈地抨击了该项减税政策,他表示:“从英国脱欧,到英国央行远远落后于通胀形势,再到现在的这些财政政策,英国将因长期以来推行的最糟糕的宏观经济政策而被铭记。”

三菱日联金融集团全球市场研究主管Derek Halpenny在发给《每日经济新闻》记者的置评邮件中表示,“英国政府的财政计划的部分内容此前已经被泄露或者预先披露,但一项未事先披露的内容(取消对超过15万英镑收入的人群征收45%的高税率,基本所得税也从20%降至19%)引起了巨大的利率反应,这将不可避免地导致市场对英国债务水平可持续性的怀疑继续下去。”

Halpenny表示,上述消息宣布后,两年期和5年期英债收益率分别跃升了38个基点和51个基点。“这些巨大的英债收益率波动会破坏英国经济的稳定、制造不确定性,并从根本上稀释英国政府财政扩张的影响。”。

Halpenny进一步指出,英国政府周五(公布的财政政策)的症结是缺乏问责制。英国政府计划在“未来几个月”公布这份财政政策的影响,而英国预算责任办公室(OBR)计划在12月初提供最新的前景展望。“英国政府想要传达的意思很明显,其将依赖于经济增长,而非政府削减支出来解决财政可持续性问题。”

不过,Halpenny对于Kwarteng提出的2.5%中期增长率能否在短期内实现表示怀疑。“英国政府供给侧改革的宣布对改变潜在增长率的影响有限,而关于财政可持续性的问题意味着,英国家庭额外的收入可能更多地用于储蓄,而企业投资的不确定性还将持续存在。”Halpenny补充道。

Adblock test (Why?)


“信心危机”一触即发!英镑兑美元重挫逾4%续创历史新低 - 证券时报
Read More

Sunday, September 25, 2022

中国网贷平台感受到经济下滑之痛 - Wall Street Journal

由于中国经济放缓,中国的互联网贷款公司正面临信贷成本上升和新增贷款环境更加严峻的问题。

在美国上市的陆金所控股有限公司(Lufax Holding Ltd., LU)、360数科(360 DigiTech, Inc., QFIN)和乐信集团(LexinFintech Holdings Ltd., LX)的股票今年大幅下跌。尽管这三家公司都盈利,但公布的不良贷款有所增加,一些分析师认为,这种情况只会越来越糟。

中国更广泛的经济问题除了损及大型银行,导致大型房地产开发商违约等问题,上述公司的表现显示出,即便是为小型借款人服务的公司也受到了影响。尽管这三家公司的商业模式略有不同,但都涉及将贷款从银行输送到消费者或中小型企业所有者手中。

规模远超另外两家公司的陆金所第二财季的净利润较上年同期下降了38%,信贷减值损失增加了一倍多,达到4.96亿美元。贷款总额中约有1.7%逾期90天以上,一年前为1.1%。陆金所估值约为75亿美元。

...

Adblock test (Why?)


中国网贷平台感受到经济下滑之痛 - Wall Street Journal
Read More

美股看跌期权被买爆,本周美联储官员有22个机会影响市场 - 新浪

安装新浪财经客户端第一时间接收最全面的市场资讯→【下载地址

  金十数据

  随着美联储加息75个基点和美联储主席鲍威尔的鹰派言论打击了风险情绪,上周美股再度大跌,标普500指数连续五个交易日下跌,跌幅达4.7%。受到惊吓的期权交易员用有史以来最快的速度买入股票看跌期权。

  上周五,有超过3300万份看跌期权交易,这是自1992年有记录以来最繁忙的一个交易日。同时,追踪标普500指数的全球最大的交易所交易基金的看跌期权成交量也飙升至历史最高水平。在周五的交易狂潮中,对看涨期权的需求也有所增加,达到3月以来的最高水平。 

  Oppenheimer & Co.的机构股票衍生品主管Alon Rosin表示:

“恐惧显然已经到来,因为现在的感觉完全不同。” 

  根据美国银行的最新调查,基金经理已将股票敞口削减至创纪录的低点,而他们的现金持有量则创下历史新高。2022年,逢低买入已被证明是一种徒劳的策略,每一次美股反弹都受到挫败。标普500指数今年下跌23%,有望创下2008年以来的最差年度表现。 

  接下来,影响美股的两个主要因素是美联储官员讲话和通胀等数据。

  本周,美联储官员将有超过20个机会告诉投资者他们对通胀和利率走势的看法,本周将有13人出席22场活动。德意志银行经济学家Brett Ryan表示,鲍威尔预计将于本周二和周三发表讲话,另外还有12位美联储高官也将于本周发声。他们几乎所有表态都可能涉及经济前景和货币政策。

  美联储之前的静默期从9月10日开始,意味着他们一直没能就显示8月通胀继续上升的CPI报告置评。鲍威尔上周三已经率先打破静默,称美联储将加息、加息、加息。对终端利率的预期升至超过4.60%。两年期和10年期国债收益率曲线倒挂上周一度达-57.9个基点,8月10日触及的58.2个基点是下一个目标。有分析师预计,由于鲍威尔明确释放出愿意容忍衰退以抗通胀的信号,这意味着接下来投资者将面对持续动荡的市场

  此外,周五美国将公布核心PCE物价指数,该数据是美联储最为关注的通胀指标,可能提供美联储下一步行动的线索。 

  地缘方面,俄乌冲突仍受关注,卢甘斯克、顿涅茨克、赫尔松、扎波罗热四个地区“入俄公投”结果将在本周出炉。同时,欧盟国家正致力于为俄罗斯石油价格设定上限,欧盟第八轮对俄制裁方案也有可能在本周出台,俄乌、俄欧矛盾有进一步激化的风险。 

新浪合作大平台期货开户 安全快捷有保障

海量资讯、精准解读,尽在新浪财经APP

责任编辑:于健 SF069

Adblock test (Why?)


美股看跌期权被买爆,本周美联储官员有22个机会影响市场 - 新浪
Read More

西沐:艺术品市场创新与优化是当务之急 - 环球网

Adblock test (Why?)


西沐:艺术品市场创新与优化是当务之急 - 环球网
Read More

光大期货【双焦】:铁水产量持续回升节前补库价格偏强运行 - 新浪

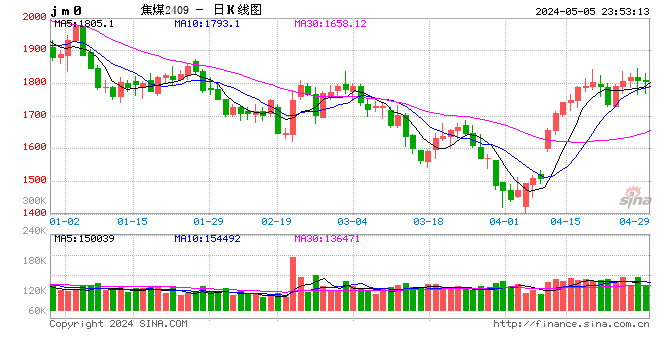
行情图

  焦炭:上周焦炭现货偏强运行,河北、山东市场焦炭价格计划同步提涨,湿熄焦上调 100 元/吨、干熄焦上调 110 元/吨,主流钢厂暂无回应。上周焦企开工继续呈下降趋势,主要减产原因在于环保、焦煤结构性紧缺以及少量企业亏损所导致的。需求方面,上周钢厂高炉铁水继续回升,下游成材在节前补库的影响下也出现反弹行情。库存方面,上周焦炭港口库存下降,焦企库存回落、钢厂库存、焦炭总库存上升。港口方面,港口焦炭现货震荡偏强运行,现港口准一级冶金焦主流现汇出库价2680元/吨,较上周上涨60元/吨。焦化厂陷入亏损,上周Mysteel煤焦事业部调研全国30家独立焦化厂平均吨焦盈利-80元/吨,部分焦企有限产情况。整体看国庆节前钢厂对焦炭仍有补库需求,现货市场交投氛围尚可,对焦炭价格有所支撑。预计短期焦炭盘面仍有一定的向上驱动,关注成材端需求变化情况。

  焦煤:上周煤矿出货好转,线下竞拍资源普遍成交良好,市场情绪略有提振。上周炼焦煤产地上涨50-370元不等,配焦煤上调幅度高于主焦煤,市场成交活跃度周环比上升。库存方面,洗煤厂库存、沿海港口库存下降,独立焦企焦煤库存、样本钢厂焦化厂焦煤库存、焦煤总库存上升。进口蒙煤方面,上周甘其毛都日均通关663车,周环比增20车;策克口岸日均通关298车,周环比增16车;满都拉口岸日均通关260车,周环比降14车,上周口岸整体继续呈增长态势。近期海运炼焦煤市场呈现偏弱态势,远期海外炼焦煤PLV低挥发FOB报258-260美金/吨,日环比持平,周环比涨6-8美金/吨,较今年高价跌410美金/吨左右。上周主产地受安检严格影响,煤矿生产略有受限,加上下游焦企采购积极,供应趋于紧张。后期需要关注煤矿安全生产保障,预计短期焦煤盘面走势仍将偏强运行。

  免责声明

  本报告的信息均来源于公开资料,我公司对这些信息的准确性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更,报告仅面向我公司客户中的专业投资者客户。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,报告中的信息或意见并不构成所述品种的操作依据,投资者据此做出的任何投资决策与本公司和作者无关。

新浪合作平台光大期货开户 安全快捷有保障

海量资讯、精准解读,尽在新浪财经APP

责任编辑:李铁民

Adblock test (Why?)


光大期货【双焦】:铁水产量持续回升节前补库价格偏强运行 - 新浪
Read More

下游终端需求持续释放,铁矿石价格震荡偏强运行-手机金融界 - 金融界

1评论 2022-09-25 17:57:05来源:我的钢铁网

  引言:本周铁矿石期价在多空因素交织下呈现先弱后强的走势。周初在终端需求弱恢复,叠加美联储加息对商品市场的干扰,市场心态转弱,黑色系除双焦外均表现出震荡下跌的态势,周三随着地区冲突升级,铁矿尾盘开始拉涨,同时周四成材数据显示终端需求增幅明显,提振市场信心,矿价进一步反弹。截止本周五Mysteel62%澳粉指数98.00美元/吨,环比下降0.1美元/吨;Mysteel62%澳粉现货指数765元/吨,环比增加2元/吨。

  基本面来看,本期全球发运有所回升,澳巴发运环比均有增加,同时到港在台风影响结束后呈现集中性到港特征,整体铁矿石到港量维持增势;国产矿因河北、山西矿难导致部分矿山停产或影响原矿供应,但考虑到目前内矿总库存处于偏高位置,短期内对精粉供应量影响有限,铁矿石整体供应相对稳定。

  另一方面,本周高炉继续复产,铁水产量攀升至240万吨的水平,同时港口疏港在节前补库支撑下增幅明显,且回到315万吨的偏高位置,因此导致港口库存出现大幅去库现象。整体来看,目前铁矿石供应相对稳定,需求受高铁水及国庆补库支撑下保持相对高位。

  Part 1. 价格回顾

  1.1铁矿石港口现货与远期现货价格

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  港口现货与远期现货方面:本周五Mysteel62%澳粉指数98.00美元/吨,环比下降0.1美元/吨;Mysteel62%澳粉现货指数765元/吨,环比增加2元/吨;Mysteel 65%球团溢价指数为25.95美元/吨,环比涨0.50美元/吨;Mysteel 62.5%块矿溢价指数0.1050美元/吨度,较上期持平。本周PB粉远期浮动溢价0.6美元/吨,环比上涨0.25美元/吨。

  1.2 铁矿石期货价格与交割利润

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  衍生品市场方面:本周五下午连铁主力合约收盘719.0,环比涨4;截至本周四,SGX主力合约收于98.96美元/吨,环比涨0.95美元/吨;交割利润开始减少,青岛港(601298,诊股)金布巴粉09合约卖方厂库交割利润-111.14元/吨,环比下降1.39元/吨,同比去年下降38.52元/吨。

  1.3 铁矿石价差

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  价差方面:本周高低品价差收窄,截至周五青岛港PB粉与超特粉价差89元/吨,环比收窄5元/吨;巴西矿溢价减少,青岛港卡粉与PB粉价差102元/吨,环比收窄2元/吨;粉块价差扩大,青岛港PB块与PB粉价差110元/吨,环比扩大1元/吨。期现基差方面:PB粉基差114.15,环比走弱0.69;超特粉基差12.57,环比走强4.8。

  1.4 进口铁矿石利润及钢厂利润

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  利润方面:截至周五,青岛港PB粉即期进口利润8.36元/吨,环比下降6.57元/吨;青岛港卡粉即期进口利润9.17元/吨,环比下降15.01元/吨;青岛港PB块即期进口利润23.12元/吨,环比下降11.77元/吨。本期河北地区钢厂螺纹吨钢毛利润44元/吨,环比下降35元/吨,废钢与铁水价差-200.87元/吨,环比收窄6.01元/吨。(本期我们对钢厂螺纹吨钢毛利润以及铁水成本的计算方法作了调整)

  Part 2. 市场回顾

  2.1 进口铁矿石各港口价格及周度变化(单位:元/吨)

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  2.2 各区域解读

  华东区域:主港库存去库 市场交投情绪向好

  本周华东铁矿石价格环比小幅上涨,节前补库情绪浓郁;截止本周五,青岛港PB粉行情价格754元/吨,环比上涨3元/吨;PB块行情价格864元/吨,环比上涨4元/吨;超特粉行情价格665元/吨,环比上涨8元/吨。

  品种方面,本周受超特粉港口现货资源紧缺,未来在节前到港资源有限的背景下,低品价格得到一定的支撑,中低品价差环比收缩10元/吨至84元/吨;中高品粉块价差波动较小,但由于目前山西及河北等地矿山生产受限,叠加十一后预计到来的采暖季影响,进口块矿资源受到市场关注度的提升,交投情绪随之向好,本周块矿成交量环比有所上涨。

  数据方面,本周山东主港到港量在台风影响褪去后进入增量期间,到港量增幅明显,压港天数环比增加;而在钢厂节前提货积极,提货速度加快的状态下,山东主港库存整体呈现去库状态。钢厂方面,本周华东样本企业日均生铁产量36.72万吨,生产情况正常波动; 临近十一假期,钢厂积极补库,可用天数已至22天附近。

  综合而言,本周华东主港库存下降,钢厂节前积极补库提货,市场交投情绪较好;而节前补库预期也并未完全消退,终端需求持续恢复,预计在节前最后一周铁矿石需求仍有所支撑,短期华东区域进口矿市场将震荡偏强运行。

  华北区域:本周矿价涨跌互现 两港库存止增转降

  本周唐山地区铁矿价格涨跌互现。截至本周五,曹妃甸港PB粉765元/吨,环比上周上涨4元/吨;超特粉670元/吨,环比上涨5元/吨;卡粉875元/吨,环比下跌13元/吨;纽曼块885元/吨,环比上涨20元/吨。

  从本周区域基本面来看,供应端本周唐山两港到港434.6万吨,环比上周增加9万吨;需求端唐山钢厂调研样本铁水产量环比上升0.78万吨至36.59万吨,高炉开工率76%,环比增加1%,本周疏港62.2万吨,较上周增加5.85万吨。体现到库存端,本周唐山两港库存总量2364万吨,环比上周库存下降138.12万吨。

  本周唐山地区市场交投活跃度良好,周后期市场情绪好转,贸易商出货积极性增加,因对国庆长假节前补库预期较好,贸易商投机活跃度增强;因前期多数钢厂维持低库存状态运行,本周钢厂增强补库力度,市场成交较前期好转,钢厂采购量明显增多,提货积极性增加,故本周日均疏港量增幅较大。品种方面,因台风天气扰动,超特混合等低品资源到港日期延迟,导致区域内低品资源紧张,价格坚挺,本周中低品价差继续收窄;临近十一加之二十大即将召开,且近期市场传言后期或有限产政策实施,故块矿资源备受看好,周内块矿投机交易增多,导致本周块矿价格涨幅较大。综合来看,虽然区域内港口库存在连续11周累库下首次降库,但港上可贸易资源仍相对充足,然节前市场原料补库预期仍存,对矿价有一定的支撑,预计短期唐山地区进口矿市场震荡运行。

  沿江区域:矿价震荡盘整 交投情绪较好

  沿江区域进口矿港口现货价格本周呈现盘整运行趋势,整体市场交投情绪较为活跃。截止周五,江阴港PB粉785元/吨,环比上涨7元/吨;PB块905元/吨,环比上涨5900元/吨;62.5%BRBF820元/吨,环比下跌15元/吨。

  钢厂方面,样本内钢厂进口矿总库存可用天数为34.7天,较上期增加0.2天。平均厂内库存可用天数本期为16.7天,较上期环比增加0.3天。具体来看,钢厂进口矿总库环比增加31万吨,厂内库存环比增加32万吨,日均铁水增量在0.52万吨/天。现货成交方面,本周钢厂采购情绪较为活跃,多数钢厂于本周周中完成补库计划,本周钢厂主要采购品种为:PB粉、超特粉、纽曼块、巴粗(IOC6)。

  贸易商方面,本周区域内贸易商报盘较为活跃,对齐钢厂补库缺口积极出货,价格多随行就市。目前区域供给方面,前期沿江区域受连续台风封航影响,贸易商后续进江资源整体延后,目前区域内哥港口压港天数均在3-5天不等。港口正常作业后,这一趋势或将逐渐改善。整体来看,区域内节前补。

  Part 3. 基本面

  3.1 铁矿石基本面情况回顾

  下游终端需求持续释放,铁矿石价格震荡偏强运行

  供应:本期Mysteel澳洲巴西19港铁矿石发运总量2541.8万吨,环比增加167.7万吨;45港口到港量2359.6万吨,环比增加121.6万吨。

  需求:Mysteel调研247家钢厂高炉开工率82.81%,环比上周增加0.40%,同比去年增加5.37%;高炉炼铁产能利用率89.08%,环比增加0.75%,同比增加6.97%;钢厂盈利率47.19%,环比下降5.63%,同比下降40.69%;日均铁水产量240.04万吨,环比增加2.02万吨,同比增加19.91万吨。供应:本期Mysteel澳洲巴西19港铁矿石发运总量2541.8万吨,环比增加167.7万吨;45港口到港量2359.6万吨,环比增加121.6万吨。

  库存:Mysteel统计全国45港进口铁矿库存13184.20万吨,环比降534.72万吨;日均疏港量315.14万吨,环比增35.36万吨。目前在港船舶数量111条增42条。

  3.2 澳巴发运转增 澳洲发运增量明显

  本期Mysteel澳洲巴西19港铁矿石发运总量2541.8万吨,环比增加167.7万吨,其中澳洲发运量环比增加127.0万吨至1869.1万吨,巴西发运量环比增加40.7万吨至672.6万吨。具体到矿山,力拓发运量环比增加134.4万吨至722.8万吨,FMG发运量环比增加81.6万吨,BHP发运量环比减少59.7万吨,VALE发运量环比增加82.9万吨至529.8万吨。

  3.3 中国到港小幅增加 澳矿到港增量明显

  中国47港口到港量2519.2万吨,环比增加172.0万吨。45港口到港量2359.6万吨,环比增加121.6万吨。其中澳矿到港量1596.1万吨,环比增加196.4万吨;巴西矿到港量环比增加21.8万吨至507.2万吨;非主流矿到港量环比减少96.6万吨至256.4万吨。分区域来看,华东区域增量较大,环比增加229.2万吨。

  3.4 矿山产能利用率呈下降趋势 精粉库存持续去库

  本期矿山产能利用率呈下降趋势。主要原因华北地区受山西、河北矿山事故影响,矿山停产增多;加之二十大临近,河北区域炸药限制增强,采矿作业停止;东北、华南、华中、西南等区域矿山开工影响较小,多维持正常生产。

  库存方面:本期矿山库存呈下降趋势,华北区域由于河北、山西矿山停产增多,选矿产量有所下降,出货多以消耗库存为主,库存下降较大;华东区域受山西事故影响,资源流向山西钢厂较多,个别矿企库存全清;东北、西北、西南等区域钢厂多按刚需采购,矿企出货尚可,故本期整体呈降库趋势。

  3.5 钢厂盈利状况转差 铁水产量或即将见顶

  Mysteel调研247家钢厂高炉开工率82.81%,环比上周增加0.40%,同比去年增加5.37%;高炉炼铁产能利用率89.08%,环比增加0.75%,同比增加6.97%;钢厂盈利率47.19%,环比下降5.63%,同比下降40.69%;日均铁水产量240.04万吨,环比增加2.02万吨,同比增加19.91万吨。

  本期Mysteel调研247家钢厂样本日均铁水产量240.04万吨,环比增加2.02万吨;共新增4座高炉复产,3座高炉检修,高炉开工率82.81%,环比上周增加0.40%。本周复产发生在东北、华北和西南地区,检修发生东北、华东和西南地区,其中检修主要是由于年度例行检修。体现到日均铁水产量,随着前期复产高炉逐渐满产,本周产量增幅大于开工率增幅,增量主要在华北地区。值得注意得是,本周钢厂盈利率下降5.63%,铁水产量或即将见顶。

  3.6 节前补库需求推动疏港大幅回升 港口库存大幅去库

  Mysteel统计全国45港进口铁矿库存13184.20万吨,环比降534.72万吨;日均疏港量315.14万吨,环比增35.36万吨。目前在港船舶数量111条增42条。

  节前补库需求催动钢厂加速提货,日均疏港回升至315万吨,同时台风影响期结束后,港口铁矿集中到港特征明显,船只来不及入库转化为压港,高疏港下致使港口库存大幅下降。具体来看,本周各区域库存均有减量,而华东个别港口则因集中到港特征过于频繁,区域内港口压港船只大幅增加,库存减幅最大。疏港方面,本期除东北区域外,其余四地港口疏港均有较大增量,表现出明显的节前钢厂积极提货特性。

  3.7 节前钢厂增加现货采购 钢厂库存延续增加趋势

  Mysteel统计全国钢厂进口铁矿石库存总量为9911.04万吨,环比增加127.16万吨;当前样本钢厂的进口矿日耗为294.16万吨,环比增加4.22万吨,库存消费比33.69,环比减少0.05天。

  本期全国钢厂进口矿库存延续增加趋势,库存周转天数继续基本持平。分区域来看,华北、华东地区钢厂进口矿库存增量较多,主要为节前补库,增量又主要来自以现货为主的钢厂。此外,本周进口矿日耗延续增加趋势,一是铁水产量进一步增加带来的消耗增加,二是内矿价格坚挺,进口矿使用比例有所上升。

  3.8 远期现货:远期铁矿石价格涨跌互现 一级市场活跃度转好

  本周远期市场铁矿石价格震荡偏弱,但市场情绪整体较好。目前来看,远期市场买家仍多为头部贸易商。钢厂方面,多数选择观望,部分在远期市场寻找性价比较高折扣货物。本周远期市场成交数量较上周大幅增多,一二级市场均出现明显增量。本周矿山积极招标11月装期货物,品种落地利润的稳定回升导致一级市场流动性有明显转好。主要成交品种为中品MNPJ粉矿资源,占比近50%。PB粉和PB粉块拼船的流动性有所回归,是主流资源中最受关注的品种。BHP折扣资源如扬迪和金布巴在本周成交较好,溢价整体上涨;此外,纽曼粉的溢价尽管有所上涨,但是其需求不及中品MPJ资源,成交一般。块矿溢价保持平稳,不少市场人士认为这个价格对投机建仓存在一定的吸引力,但实际块矿的需求仍未见起色,对后续冬季来临需求会好转持存疑态度,但周中之后港口现货市场块矿成交较好,因此仍有部分市场人士认为块矿溢价短期内有小幅上涨的空间。

  3.9 港口现货:本周港口现货成交增量明显 中品澳粉资源成交活跃

  本周港口现货平均每日成交130.2万吨,环比上涨27.9%;港口现货价格偏强运行,市场交投气氛较好,贸易商积极出货,钢厂库存相对低位,节前采购相对积极,中小贸易投机需求转好。品种方面:中品澳粉成交活跃,低品矿资源成交转弱,主流块矿成交转好。钢厂盈利状未见改善,中低品价差整体偏窄,低品资源需求转弱;中小贸易商投机需求转好,PB粉、混合粉、金布巴粉、纽曼筛后块、纽曼粉粉以及超特粉等主流中低品成交量居前。粉块价差以及溢价走强,主流块矿成交改善。整体来看,本周港口现货成交增量明显,目前成交量高于年均线,稍弱于去年同期。

  Part 4.下周市场预判

  下周来看,澳巴发运稳步回升,但根据中国海漂库存和船期推算,铁矿石到港量或有回落风险。需求端,当前铁水产量处于年内偏高水平,钢企在利润低迷下复产进度有所放缓,铁水产量继续上行高度相对有限,但受国庆假期来临或加速钢企提货节奏,预计港口疏港继续增加,港口库存延续降库趋势不变。

  综合来看,假期前钢企仍有补库空间,同时终端需求持续恢复提振市场信心,短期内对铁矿价格形成支撑。

Adblock test (Why?)


下游终端需求持续释放,铁矿石价格震荡偏强运行-手机金融界 - 金融界
Read More

Saturday, September 24, 2022

一天杀一只白马股何时剧终?基金、券商如何看后市? - 巨丰金融网

导读“一日杀一只白马”的剧情昨日升级,增加为2只,终于到了周末,剧情才得已暂停。在市场人士看来,以大金融为代表的中字头股票的护盘正在烘暖市场,“日杀白马”的剧情终结之日或已不远。

“一日杀一只白马”的剧情昨日升级,增加为2只,终于到了周末,剧情才得已暂停。在市场人士看来,以大金融为代表的中字头股票的护盘正在烘暖市场,“日杀白马”的剧情终结之日或已不远。

截至9月23日,包括当日暴跌的IGBT(功率半导体)龙头斯达半导与三花智控在内,总计在9个交易日内有11只白马股在当日大幅下跌,其他日内重挫白马股分别是药明康德、新能源龙头宁德时代、逆变器白马股阳光电源、隆基绿能、“券茅”东方财富、“医疗茅”迈瑞医疗、“医美茅”爱美客、三安光电、“中药茅”片仔癀。

重仓半导体的基金受创颇大,其中诺安创新成长年内同期收益率为-40.99%。昨日收盘后,重仓斯达半导的基金经理立即给出解读以安抚投资者,金信稳健策略孔学兵用“天之将明、其黑尤烈”来形容当前的半导体行业。他呼吁,多给半导体产业发展一点耐心,多给市场沉淀一些时间,一定会有优秀的公司证明时间的价值,一定会有扎实靠谱的深度研究来引领市场共识。

目前唯有市场企稳,方能够给白马股以“温暖”。昨日市场权重股多有表现,中字头股票以及大金融股护盘频频,券商股中国银河盘中一度涨超8%,中国人寿盘中最大涨幅近5%,此外29只银行股红盘报收,中国移动、中国电信、中国联通三家电信巨头,以及中国石油、中国石化、中国海油“三桶油”也有不错表现。

“一日杀一只白马”剧情升级

9月23日,斯达半岛以跌停收盘,市值缩水64.54亿元,最新市值为580.83亿元,其TTM市盈率仍高达98.29倍;三花智控在早盘即将结束时逼近跌停,午后跌幅收窄,收盘时跌幅为6.96%,市值缩水70.02亿元,当前市值为935.42亿元。

此前,已出现“8天9只白马股跳水”的行情。

9月13日,医疗板块代表药明康德跌停,公司总市值当日蒸发251亿元,最新市值为2077亿元。

9月14日,新能源板块代表宁德时代走势破位,下挫跌4.95%,次日再跌4.59%,两个交易日市值缩水1038.67亿元,8月23日尚未启动跌势时市值高达1.36万亿,最新市值为1.01万亿。

9月15日,逆变器白马股阳光电源重挫8.49%,日内成交31.62亿元,总市值缩水148.19亿元,当前最新市值为1695亿元;隆基绿能当日重挫7.4%,市值缩水294.92亿元,最新市值为3729亿元。

9月16日,“券茅”东方财富盘中一度大跌13.56%,收盘跌10.78%,当日市值蒸发328亿元,最新市值仅有2453亿元,去年1月25日市值一度高达3407亿元。

9月17日、18日,周末休市,白马股却在为周一的市场颤抖。

9月19日周一,“医美茅”爱美客大跌11.6%,市值日内缩水136.06亿元,最新市值为1002亿元。

9月20日,“LED茅”三安光电盘中一度逼近跌停,收盘跌7.05%,放量成交32.19亿元,市值缩水66.29亿元,最新市值为823.3亿元,与曾经的千亿市值越来越远。

9月21日,“医疗茅”迈瑞医疗收跌7.21%,报264元,股价创一年来新低,市值缩水248.55亿元,最新市值为3158亿元。

9月22日,中药板块代表片仔癀收跌7.20%,成交15.85亿元,市值缩水122.05亿元,最新市值为1573.75亿元。

7月中旬以来,多只白马股进入调整期,自7月1日至9月23日,区间跌幅较大的分别是药明康德(-33.24%)、片仔癀(-28.90%)、东方财富(-27.52%)、隆基绿能(-27.15%)、三安光电(-26.72%)、爱美客(-24.00%)、宁德时代(-21.85%)、迈瑞医疗(-18.30%)、歌尔股份(-17.11%)。多只曾有千亿市值的白马股,最新市值已经跌落这一门槛,包括爱美客(986.62亿元)、歌尔股份(951.58亿元)、三安光电(803.15亿元)等。

基金经理呼吁:给行业和市场多一点耐心

多重压力之下,半导体在今年走出惨烈的行情。截至9月23日,行业指数年内跌幅超30%,排名全市场倒数第一,受其所累,重仓半导体的基金表现欠佳。以诺安创新成长为例,年内同期收益率为-40.99%,在2199只同类基金中排名垫底。

在经历了两周的白马股接连“溃败”,斯达半导23日步了后尘。同样是没有明显利空传言,斯达半导以跌停收盘。

从基金持仓来看,截至二季度共有65只基金重仓了斯达半导,持股总量为650.76万股,较一季度减少了303.9万股,从这个角度讲,斯达半导的跌停伤害对基民来略小于此前药明康德、三安光电等热门龙头股。

从具体基金产品来看,持股数量较多的是华夏新兴成长、金信稳健策略、长城久嘉创新成长和富国互联科技,均未超过百万股。

资本市场,信心比黄金重要。收盘后,重仓斯达半导的基金经理立马给出解读,安抚投资者。金信稳健策略孔学兵用“天之将明、其黑尤烈”来形容当前的半导体行业。

孔学兵表示,客观地讲,一方面,国内半导体产业链相比全球先驱们仍处在发展的中早期阶段,综合竞争力仍然较弱,产业的发展仍然存在人才队伍、专利壁垒、贸易摩擦等诸多的困难与挑战。但在中美科技竞争的大时代中,从产业周期角度考量,技术进步推动中国经济结构调整和产业转型升级,生产要素从土地、劳动力、资本向技术创新迁移,这是不可逆的时代趋势,作为硬科技的战略基础,国产半导体的前景无疑是光明的。

但另一方面,二级市场对于半导体板块的研究框架尚不成熟,对细分领域的研究很不充分,仍需要经历行业周期的洗礼和时间的沉淀。

他认为,行业属性叠加研究壁垒,容易导致板块波动大,市场预期反复,投资噪音较多。一些以点概面的碎片化信息,乃至很多根本经不起推敲的传闻和谣言,都有可能引发投资焦虑。

孔学兵呼吁,多给半导体产业发展一点耐心,多给市场沉淀一些时间,一定会有优秀的公司证明时间的价值,一定会有扎实靠谱的深度研究来引领市场共识。

市场回暖前兆出现:中字头、大金融护盘

白马股暴跌是市场弱势的一大表征,市场转牛则是白马股能够回暖的基础。中字头股票与大金融昨日护盘动作明显,市场企稳或已经不远。

9月23日,大金融板块午后拉升,沪指一度翻红站上3100点,券商股中国银河盘中一度大涨超8%,东兴证券盘中也有5.4%的涨幅,长江证券、广发证券等跟涨,截至收盘,总计17家券商股收红,其中中国银河涨4.88%,东兴证券涨2.89%。

保险股方面,中国人寿盘中一度大涨4.58%,截至当日收盘,保险股集体收红,中国人寿涨3.24%,中国人保、中国平安分别上涨1.41%、1.27%

银行股方面,42只银行股中29只收红,长沙银行领涨,涨幅为3.19%,紫金银行、上海银行、中信银行、成都银行、渝农商行的涨幅紧随其后,中国银行、建设银行、邮储银行等国有大行也有近1%的涨幅。

三家电信巨头也有护盘动作,中国移动收涨6.01%,报68.40元,股价创上市以来新高;中国电信、中国联通分别上涨2.66%、1.75%。

中国海油、中国石油、中国石化“三桶油”盘中活跃,盘中涨幅最大时达5.04%、3.18%、3.42%,截至收盘,三家涨幅分别为1.98%、1.87%、1.82%。

此外,9月份,上市公司以回购股份形式护盘动作不断。截至9月22日,本月共有22家公司抛出股份回购预案,其中13家公司计划回购金额过亿。其中,回购金额上限最多的三家上市公司分别为海康威视(25亿元)、顺丰控股(20亿元)、广汇能源(10亿元)。

大的投资机会在酝酿

招商证券判断,A股环境越来越像2012年底,综合评估经济、流动性、估值、居民财富、行情演绎等因素,当前A股有点像站在了2012年10月至11月之间。尽管这个阶段看起来波动较大,市场表现一般,但是大的机会也正在这种环境中酝酿。一旦国内宏观经济情况好转,市场风险偏好提升,A股很容易出现指数级别的机会。因此,当前是A股重要的底部战略布局时机。

长城证券策略团队认为,市场入局性价比已经显现,当前正值业绩披露的空窗期,市场经过消化调整,负面消息已被充分反应。市场估值达到一个相对合理区间,赔率下探空间已然有限。

国盛证券分析认为,对A股不宜过度悲观。经济复苏趋势不改,市场资金仍充裕。在房住不炒的大背景下,“资产荒”对A股估值形成有利支撑,本次调整或会小于上半年,也可能是孕育后续大级别行情的配置窗口。在基本面的支撑下,市场反复筑底后有望回升并突破平台。

(来源:财联社)

Adblock test (Why?)


一天杀一只白马股何时剧终?基金、券商如何看后市? - 巨丰金融网
Read More

多家民营房企入围,武汉首批房地产项目融资“白名单”已推送至银行 - 华尔街见闻

[unable to retrieve full-text content] 多家民营房企入围,武汉首批房地产项目融资“白名单”已推送至银行    华尔街见闻 经营性物业贷款新规出台释放了什么信号?    新华网 内蒙古:定期分批推出可以给予融资支持的房地产项目名单,成熟...